Aller directement au contenu

Carnet ITexte Ă  la loupe

Auto-entrepreneur Construistonbusiness.fr : Statut, charges & plafond

Le régime simplifié des micro-entrepreneurs dans le secteur du bâtiment fixe des plafonds de chiffre d’affaires en 2023 et des taux de charges sociales adaptés. Bien maîtriser ces règles est vital pour réussir son activité.

Notée par Dorothée Laprade, rédactrice en chef · sources relevées le

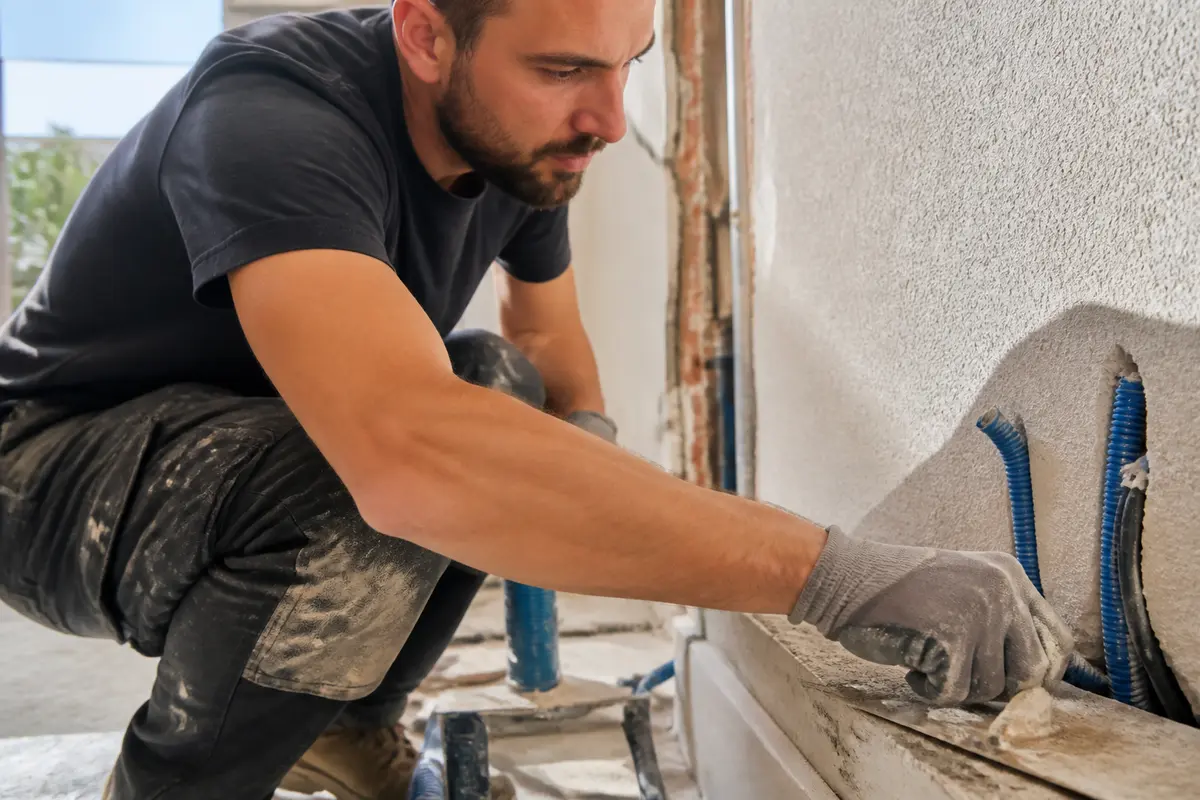
Un homme rénove un mur en plâtre pour construisonbusiness.fr dédié aux auto-entrepreneurs

Ce qu’il faut savoir :

Le régime d’auto-entrepreneur dans le bâtiment bénéficie d’un cadre spécifique où le plafond de chiffre d’affaires en 2023 s’élève à 188 700 € pour la vente de marchandises et 77 700 € pour les prestations de services. La gestion des charges sociales auto-entrepreneur s’appuie sur un taux forfaitaire simplifié, variant entre 12,8 % et 22 % selon l’activité. Construistonbusiness.fr auto-entrepreneur offre ainsi un aperçu clair des obligations essentielles pour les professionnels du BTP.

Le statut d’auto-entrepreneur ne se limite pas à un simple régime fiscal allégé, il confronte les artisans du bâtiment à des exigences précises, tant administratives que réglementaires. L’affiliation consulaire et la déclaration régulière auprès de l’URSSAF auto-entrepreneur sont incontournables, avec des obligations distinctes selon que l’activité est principale ou complémentaire. Les plafonds relatifs au chiffre d’affaires, ainsi que les subtilités liées au versement libératoire de l’impôt, imposent une vigilance constante. Comprendre ces règles permet d’adopter une stratégie adaptée et d’optimiser son activité dans le cadre du statut micro-entrepreneur bâtiment.

Note 1Construistonbusiness.fr auto-entrepreneur : cadre et définition

Le statut d’auto-entrepreneur concerne une personne physique qui exerce une activité commerciale, artisanale ou libérale en entreprise individuelle, que ce soit à titre principal ou secondaire. Ce régime autorise notamment les métiers du bâtiment tels que la maçonnerie, la peinture, l’électricité, la couverture ou le carrelage.

Le chiffre d’affaires encaissé sert de base au calcul des cotisations sociales dans ce régime micro-social simplifié. L’auto-entrepreneur ne perçoit donc pas un salaire classique, mais une rémunération liée à son chiffre d’affaires.

Pour ces professionnels, il est essentiel de respecter les règles relatives à la qualification professionnelle, aux normes techniques, à la sécurité, ainsi qu’aux assurances, notamment la responsabilité civile et l’assurance décennale.

Ce régime offre une souplesse adaptée aux activités complémentaires ou saisonnières, en facilitant les démarches administratives et en limitant les contraintes liées à la gestion d’entreprise classique.

Note 2Charges et plafonds pour auto-entrepreneur Construistonbusiness.fr

En 2023, les plafonds de chiffre d’affaires à ne pas dépasser dans le cadre du régime micro-entrepreneur sont de 77 700 € pour les prestations de services et les professions libérales, et de 188 700 € pour la vente de marchandises ou la fourniture de logements. Ces seuils sont ajustés au prorata en cas de début d’activité en cours d’année.

En cas de dépassement de ces seuils, le professionnel doit sortir du régime micro et passer automatiquement en entreprise individuelle classique, ce qui modifie ses obligations fiscales et sociales.

Concernant la TVA, le régime micro-entrepreneur inclut une franchise jusqu’à des seuils spécifiques : 33 200 € pour les services et 82 800 € pour la vente. Au-delà, la TVA s’applique, ce qui influence la facturation aux clients et la gestion comptable.

L’absence de récupération de la TVA sur les achats et matériaux, fréquents dans le bâtiment, peut rendre ce régime moins favorable lorsque les investissements sont importants.

Les charges sociales représentent environ 12,8 % du chiffre d’affaires pour la vente de marchandises et 22 % pour les prestations de services artisanales ou commerciales. La contribution à la formation professionnelle se calcule également en pourcentage du chiffre d’affaires, variant selon le type d’activité.

Le versement libératoire de l’impôt peut être choisi sous conditions, permettant de régler l’impôt sur le revenu directement en fonction du chiffre d’affaires encaissé.

Notre observation. « Dans le bâtiment, anticiper le passage aux seuils de chiffre d’affaires et maîtriser la gestion de la TVA sont essentiels pour éviter des surprises fiscales et préserver sa trésorerie. »

Note 3Différences entre micro-entrepreneur et auto-entrepreneur

Différences fiscales et sociales

Depuis la loi Pinel de 2014, le statut d’auto-entrepreneur a été unifié sous celui de micro-entrepreneur. Les deux désignent désormais le même régime micro-social et micro-fiscal. Auparavant, les distinctions portaient sur les cotisations sociales et le mode de calcul de l’impôt.

Le micro-entrepreneur est soumis au régime micro-social et peut opter pour le versement libératoire de l’impôt sur le revenu, à condition de ne pas dépasser un certain plafond de revenus fiscaux et de chiffre d’affaires.

Avantages, limites et choix pratique

Ce régime offre une simplicité administrative, une gestion allégée et des cotisations proportionnelles au chiffre d’affaires.

En revanche, il ne permet pas de déduire les charges réelles ni de récupérer la TVA, ce qui limite son attractivité pour les activités nécessitant des investissements importants, notamment dans le bâtiment.

Le choix entre rester sous ce régime simplifié ou opter pour un autre statut doit être effectué en fonction des objectifs, du volume d’activité et du profil fiscal du professionnel. Un expert-comptable spécialisé dans le secteur du bâtiment peut s’avérer précieux pour accompagner cette décision.

Note 4Obligations administratives et fiscales pour le bâtiment

Déclaration du chiffre d’affaires et affiliation consulaire

L’auto-entrepreneur doit déclarer son chiffre d’affaires régulièrement à l’URSSAF, même si celui-ci est nul, auquel cas la mention « néant » doit être inscrite. La déclaration peut être mensuelle ou trimestrielle selon le choix effectué.

Les artisans du bâtiment exerçant à titre principal doivent s’immatriculer au répertoire des métiers et se conformer aux règles consulaires, tandis que ceux en activité complémentaire bénéficient souvent d’une dispense d’affiliation, tout en pouvant s’affilier volontairement.

Protection du patrimoine et règles professionnelles

Pour protéger son patrimoine immobilier hors résidence principale, l’auto-entrepreneur peut réaliser une déclaration d’insaisissabilité, publiée au service de publicité foncière. Cette démarche sécurise les biens bâtis ou terrains contre les dettes professionnelles.

L’ensemble des règles du secteur du bâtiment s’applique : qualification obligatoire, normes techniques, hygiène, sécurité, obligation d’assurance décennale et facturation réglementée. Le régime n’autorise aucune dérogation ni dissimulation d’une relation salariale déguisée en contrat commercial.

Note 5Démarches et aides pour démarrer auto-entrepreneur BTP

Démarches d’inscription et immatriculation

La création d’une micro-entreprise dans le bâtiment commence par le choix d’une dénomination sociale ou professionnelle, suivie de la domiciliation de l’entreprise. La disponibilité du nom doit être vérifiée avant l’enregistrement.

L’immatriculation est effectuée auprès du registre du commerce pour les commerçants ou au répertoire des métiers pour les artisans. Cette démarche inclut la fourniture de plusieurs documents, notamment un justificatif de domicile, une pièce d’identité, une déclaration d’insaisissabilité le cas échéant, et les attestations liées à la qualification professionnelle.

Aides et accompagnement pour démarrer

Plusieurs dispositifs accompagnent les auto-entrepreneurs à leur démarrage, notamment le auto-entrepreneur et chômage :

  • L’exonĂ©ration partielle de cotisations sociales ACRE la première annĂ©e,
  • Le versement des droits au chĂ´mage via l’ARCE,
  • Le dispositif NACRE pour un accompagnement personnalisĂ©,
  • Le contrat CAPE pour un soutien d’une entreprise ou association en phase de lancement.

Il est possible de cumuler ces aides avec certains revenus sociaux, tels que le RSA ou la prime d’activité, sous conditions. Un expert-comptable spécialisé dans le bâtiment saura guider chaque projet en tenant compte du régime social, fiscal et des impacts sur le foyer fiscal.

Note 6Déclaration de chiffre d’affaires auto-entrepreneur : modalités et échéances

Tous les auto-entrepreneurs doivent effectuer une déclaration périodique de leur chiffre d’affaires auprès de l’URSSAF. Par défaut, cette déclaration est mensuelle, mais un choix peut être fait pour opter pour des déclarations trimestrielles.

Les échéances trimestrielles standard sont le 30 avril, 31 juillet, 31 octobre et 31 janvier. En cas de chiffre d’affaires nul, la déclaration reste obligatoire avec la mention spécifique.

La déclaration s’effectue exclusivement en ligne, sur le portail de l’urssaf autoentrepreneur. Cette procédure garantit l’actualisation des droits sociaux et le calcul des cotisations et contributions.

Note 7Charges sociales et fiscales pour les professionnels du bâtiment en auto-entreprise

Le régime micro-social permet de calculer les charges sociales en appliquant un taux fixe au chiffre d’affaires :

  • 12,8 % pour les activitĂ©s de vente de marchandises,
  • 22 % pour les prestations de services artisanales ou commerciales et les professions libĂ©rales.

La contribution à la formation professionnelle est également due, avec un taux variant selon la nature de l’activité : 0,3 % pour les artisans, 0,2 % pour les services, 0,1 % pour les commerçants.

Au-delà des cotisations sociales, les auto-entrepreneurs doivent régler l’impôt sur le revenu, calculé après application d’un abattement forfaitaire spécifique selon l’activité exercée. L’option pour le versement libératoire facilite le paiement de cet impôt en le rattachant directement au chiffre d’affaires.

Note 8FAQ : Auto-entrepreneur sur Construistonbusiness.fr

Quelles sont les conditions pour devenir auto-entrepreneur ?

Les conditions pour devenir auto-entrepreneur incluent l’exercice d’une activité commerciale, artisanale ou libérale en entreprise individuelle. Il faut respecter les règles de qualification professionnelle, les normes, sécurités, et souscrire aux assurances obligatoires.

Quel chiffre d’affaires faut-il rĂ©aliser pour percevoir un salaire de 2000 € ?

Pour avoir un revenu net de 2000 €, le chiffre d’affaires dépend des charges sociales : environ 22 % pour les services. Il faut donc un chiffre d’affaires proche de 2500 € pour couvrir charges et obtenir 2000 € de net.

Quel est le plafond de chiffre d’affaires auto-entrepreneur en 2026 ?

Le plafond auto-entrepreneur pour 2026 n’est pas spécifiquement indiqué ici, mais en 2023, il est de 77 700 € pour les services et 188 700 € pour la vente. Ces seuils sont généralement ajustés chaque année.

Comment construire son business en auto-entrepreneur dans le bâtiment ?

Construire son business commence par choisir une dénomination sociale, domicilier l’entreprise, s’immatriculer au registre approprié, respecter qualifications et assurances, puis gérer rigoureusement chiffre d’affaires et obligations fiscales.

Comment dĂ©clarer et quand dĂ©clarer le chiffre d’affaires auto-entrepreneur ?

La déclaration du chiffre d’affaires s’effectue en ligne sur le site de l’URSSAF, mensuellement ou trimestriellement selon choix. Même sans chiffre d’affaires, la déclaration est obligatoire avec mention « néant ».

Quelles aides et accompagnements existent pour démarrer en auto-entreprise dans le BTP ?

Les aides comprennent la réduction ACRE la première année, l’ARCE pour le chômage, le dispositif NACRE pour un accompagnement, et le contrat CAPE pour l’appui par une structure. Ces aides sont cumulables sous conditions, notamment pour le congé maternité auto-entrepreneur.
Tourner la page

Dans le mĂŞme carnet