Aller directement au contenu

Carnet ITexte Ă  la loupe

List-company.com : Calculette frais de cession fonds de commerce 2026 ?

La vente d’un fonds de commerce implique des frais nombreux : droits d’enregistrement, honoraires proportionnels, formalités et séquestre à environ 1 % du prix. Un outil en ligne permet d’estimer ces coûts pour mieux gérer la fiscalité et anticiper les charges.

Notée par Dorothée Laprade, rédactrice en chef · sources relevées le

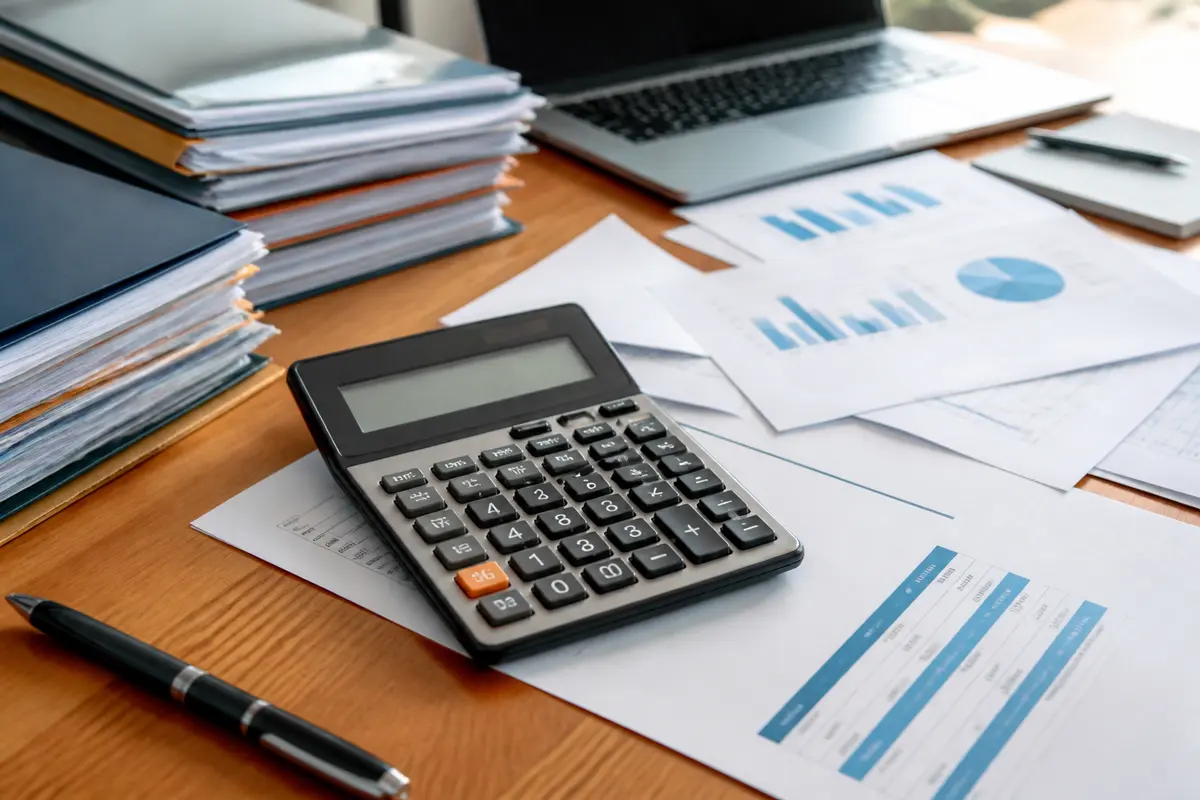
Calculatrice et documents financiers pour calculer les frais de cession de fonds de commerce

Le point en quelques lignes :

La calculette list-company.com pour frais de cession fonds de commerce permet d’évaluer précisément les droits d’enregistrement, les honoraires et les frais notariaux, qui constituent des charges essentielles à intégrer dans une transaction. Les frais variables liés aux formalités et au séquestre peuvent atteindre jusqu’à 1 % du prix de vente, tandis que les honoraires évoluent souvent de façon forfaitaire à proportionnelle. Comprendre ces coûts facilite la gestion de la fiscalité sur la plus-value et optimise le calcul global du coût de cession.

Quels sont réellement les coûts cachés associés à la vente d’un fonds de commerce ? La réalité dépasse souvent l’estimation initiale, notamment en ce qui concerne les frais notariaux et le taux de taxation cession. La complexité des barèmes fiscaux 2026 et la diversité des honoraires de séquestre peuvent dérouter vendeurs et acheteurs. En maîtrisant ces paramètres avec un outil précis, vous pourrez mieux anticiper la charge fiscale et financière liée à la transaction sur list-company.com.

Note 1Calcul des frais de cession: droits, notaire, honoraires

Lors de la vente d’un fonds de commerce, plusieurs frais s’ajoutent au prix de cession. Les principaux postes sont les droits d’enregistrement, les honoraires des professionnels intervenants, les frais de formalités et les honoraires destinés à la gestion du séquestre.

Les honoraires habituels d’accompagnement sont souvent forfaitaires jusqu’à un certain montant, puis évoluent en pourcentage. Par exemple, un forfait de 2 000 € hors taxes est fréquemment appliqué pour un prix de vente allant jusqu’à 200 000 €. Au-delà, un taux progressif de 1 % puis 1.5 % hors taxes s’applique. Ces honoraires peuvent rapidement représenter plusieurs milliers d’euros. Les frais liés aux formalités administratives telles que la publication au greffe, l’annonce légale et l’enregistrement s’élèvent généralement à environ 600 € TTC.

Un aspect souvent peu détaillé est le coût du séquestre du prix. Ce dispositif consiste à confier le paiement à un notaire ou un avocat pour garantir le règlement des dettes éventuelles du vendeur. Ce service représente environ 1 % du prix de vente et constitue une charge incontournable.

Il convient de préciser que les frais notariaux restent variables et dépendent du choix du professionnel chargé de rédiger l’acte. Certains vendeurs réalisent eux-mêmes les formalités de publicité afin de réduire les coûts.

Note 2Calculette frais cession fonds de commerce list-company.com

Fonctionnalités et usage de l’outil

Le site list-company.com offre un moteur de recherche destiné à faciliter l’estimation de la valeur d’un fonds de commerce en France. Il recense les ventes par secteur d’activité et zone géographique, ce qui aide les acheteurs et vendeurs à se positionner sur le marché.

Ce portail n’intègre cependant pas de simulateur fiscal ni un calculateur automatique des frais liés à la transaction. Il ne propose pas de démonstration chiffrée des droits d’enregistrement, honoraires ou imposition. Il sert plutôt à comparer des prix de vente constatés pour estimer la valeur réelle d’un fonds.

Méthodes d’estimation de la valeur du fonds

L’estimation se base sur des indicateurs économiques tels que le chiffre d’affaires, l’excédent brut d’exploitation (EBE) ou le résultat d’exploitation (REX). Par exemple, si un fonds vendu pour 100 000 € affichait un EBE de 40 000 € et qu’un autre, similaire, présente un EBE de 70 000 €, sa valeur peut être estimée à 175 000 € par règle de trois.

La plateforme souligne l’importance de retraiter certains éléments exceptionnels comme la rémunération du gérant ou les charges somptuaires. Le stock, bien qu’inclu en négociation, est exclu de la valeur du fonds car il se vend séparément.

Notre observation. « Réaliser soi-même les formalités de publicité peut réduire significativement le coût global de la cession du fonds sans compromettre la validité juridique de l’opération. »

Note 3Barèmes droits d’enregistrement et exécution pratique

Tranches et exonérations 2024-2026

Les droits proportionnels à régler lors de l’enregistrement d’un fonds de commerce varient selon plusieurs tranches du prix de vente. Pour 2024, la pratique courante est :

  • ExonĂ©ration totale jusqu’à 23 000 €
  • 3 % de droits pour la tranche de 23 001 € Ă  107 000 €
  • 0 % sur la tranche allant de 107 001 € Ă  200 000 €
  • 5 % au-delĂ  de 200 000 €

Ces barèmes sont à vérifier pour 2026, aucune source définitive n’ayant été confirmée pour la prochaine année.

Calcul pas Ă  pas avec un exemple

Pour une vente à 250 000 €, les droits se calculeraient ainsi :

  • 0 € jusqu’à 23 000 €
  • 3 % sur (107 000 € – 23 000 €) = 2 520 €
  • 0 % sur (200 000 € – 107 000 €)
  • 5 % sur (250 000 € – 200 000 €) = 2 500 €

Soit un total de droits d’enregistrement estimé à 5 020 €.

Impact des droits selon le prix de vente

Les droits d’enregistrement représentent une charge importante qu’il faut intégrer dans le coût total de cession. Leur poids varie fortement en fonction du montant de la transaction, avec un seuil critique à 200 000 € où la tranche supérieure est taxée à 5 %. Il est important de considérer aussi les charges variables liées aux honoraires d’accompagnement et aux frais de séquestre.

Note 4Fiscalité de la vente et plus-values

Imposition des plus-values : flat tax et abattements

La vente d’un fonds de commerce est soumise à l’imposition sur la plus-value réalisée. Cette plus-value correspond à la différence entre le prix de cession et la valeur d’achat ou d’apport ajustée.

Le régime fiscal encadre cette imposition avec la possibilité d’appliquer un prélèvement forfaitaire unique, connu sous le nom de flat tax, généralement à 30 %. Des abattements pour durée de détention peuvent s’appliquer, réduisant la base imposable selon l’ancienneté du fonds.

Cas pratiques de calcul de plus-value

Le calcul de la plus-value imposable nécessite de retraiter les éléments exceptionnels liés au fonds, notamment la rémunération du gérant ou les charges extraordinaires. Ces ajustements impactent le résultat fiscal et l’imposition finale.

Déductions et exonérations éventuelles

Selon les situations, certaines exonérations ou réductions sont accessibles, notamment pour les petites entreprises ou lors d’apports partiels d’actifs. Il est préconisé de consulter un expert fiscal pour évaluer les dispositifs applicables avant de finaliser la cession.

Note 5Cas pratiques et exemples chiffrés

Imaginons la vente d’un fonds de commerce à 300 000 €. Selon la grille d’honoraires en vigueur, on aura :

  • Honoraires fixes de base : 2 000 € HT (soit 2 400 € TTC)
  • Plus 1 % HT sur la tranche de 200 000 € Ă  300 000 € = 1 000 € HT
  • Total honoraires environ 5 400 € TTC incluant la partie variable
  • FormalitĂ©s (publication au greffe, annonce lĂ©gale) environ 600 € TTC
  • Frais de sĂ©questre estimĂ©s Ă  1 % du prix, soit 3 000 €
  • Droits d’enregistrement calculĂ©s selon barème, Ă  ajuster selon les tranches applicables

La somme des charges peut donc représenter plusieurs dizaines de milliers d’euros, un poids non négligeable que l’acheteur comme le vendeur doivent anticiper.

Les formalités reposent sur une obligation de publication au BODACC et dans un journal d’annonces légales sous quinze jours après la cession. L’acquéreur est responsable de ces démarches qui peuvent aussi être faites indépendamment d’un professionnel, ce qui permet d’économiser jusqu’à plusieurs centaines d’euros.

Note 6FAQ : Frais de cession d’un fonds de commerce avec calculette sur list-company.com

Simulation des frais de cession d’un fonds de commerce : comment ça marche ?

La simulation des frais de cession d’un fonds de commerce permet d’estimer les coûts liés à la transaction, incluant droits d’enregistrement, honoraires, formalités et séquestre, pour anticiper le montant total dû lors de la vente.

Comment fonctionne le simulateur d’évaluation d’un fonds de commerce ?

Le simulateur d’évaluation d’un fonds de commerce base l’estimation sur des indicateurs économiques comme le chiffre d’affaires et l’excédent brut d’exploitation, en comparant avec des ventes similaires par secteur et zone géographique.

Quel est le lien entre le prix d’un fonds de commerce et son chiffre d’affaires ?

Le prix d’un fonds de commerce est souvent lié au chiffre d’affaires et à la rentabilité, mesurée par l’excédent brut d’exploitation, servant de base pour calculer la valeur par comparaison avec d’autres fonds similaires.

Quels sont les honoraires à prévoir pour la cession d’un fonds de commerce chez un notaire ?

Les honoraires liés à la cession chez un notaire comprennent un forfait de base jusqu’à un certain prix (souvent 2 000 € hors taxes jusqu’à 200 000 €), puis un pourcentage progressif, avec des frais de formalités et de séquestre également à intégrer, comme le détaille la page sur auto-entrepreneur cotisation retraite.

Quels sont les barèmes des droits d’enregistrement lors d’une cession de fonds de commerce ?

Les droits d’enregistrement varient par tranches : exonération jusqu’à 23 000 €, 3 % entre 23 001 € et 107 000 €, 0 % entre 107 001 € et 200 000 €, puis 5 % au-delà de 200 000 €, impactant significativement le coût total de cession, un aspect important à considérer pour un Auto-entrepreneur et chômage.

Comment sont calculés les frais de cession d’un fonds de commerce sur list-company.com ?

Sur list-company.com, les frais de cession ne sont pas automatiquement calculés, mais l’outil aide à estimer la valeur du fonds par comparaison, tandis que les frais notariaux, honoraires et séquestre doivent être évalués séparément.
Tourner la page

Dans le mĂŞme carnet